-
大学科研部门分类介绍
院校盘点是很多考生和家长关心的事。大学的科研部门不仅是学术研究的核心,也是衡量学校实力的重要标准。这些部门包括负责项目申报管理的,也有专门做成果转化的,还有各种学科实验室。今天小编就来详细介绍高校的科研部门有哪些。感兴趣的朋友们与小编一起看看吧
大学的科研部门通常包括以下几种类型:
负责科研项目的申报、管理和结题。
管理科研成果,包括论文发表、专利申请等。
组织学术交流活动。
科研机构
根据学科特点和研究方向设立的研究所或研究中心。
例如,理学院下设有化学系、生命科学学院等科研机构。
跨学科研究中心,促进不同学科之间的交叉融合和研究。
例如,复旦大学成立的交叉研究发展中心。
实验室和研究中心
进行基础研究和应用基础研究。
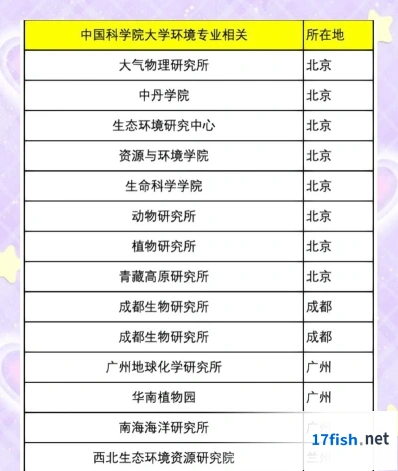
例如,中国社会科学院科技考古与文化遗产保护重点实验室。
特色研究院,针对特定领域或问题进行深入研究。
例如,浙江大学台州研究院、浙江加州国际纳米技术研究院等。
技术服务部门
提供科研相关的技术支持和专业服务。
例如,信息技术中心、图书馆等。
后勤管理部门
提供科研所需的后勤支持,如设施维护、餐饮服务。
国际合作与交流处
负责国际科研合作和交流项目。
国家重点实验室
例如环境友好能源材料国家重点实验室、核环境安全技术创新中心等。
教育部重点实验室,这些实验室通常由教育部直接管理,是高校科研实力的重要体现。
省级重点实验室,由各省、自治区、直辖市的教育厅或科技厅管理,侧重于地方特色和需求的研究。
工程技术研究中心
例如国家工程(技术)研究中心,专注于工程技术的研发和产业化。
大学内部科研机构
包括各学院的科研团队,如机械学院、材料学院、自动化学院等,它们通常围绕学校的传统优势学科和科研实力较强的学院建立。
跨学科研究中心,例如智能制造工程研究院、能源与催化研究所等,这些中心通常整合多个学科的资源,进行跨学科研究。
大学科技园
作为科研成果转化的重要平台,促进科技成果的商业化。
博士后科研流动站
为博士后研究人员提供研究和工作环境,是培养高级科研人才的重要基地。
协同创新中心
例如冷门绝学协同创新研究院,旨在推动特定领域的研究和创新。
其他科研平台
如地球物理学研究所、生产测井与油气藏生产动态评价所等,涉及不同的研究领域和方向。
这些科研单位在推动科技创新、培养科研人才和服务国家战略方面发挥着重要作用。
自主招生大学有哪些学校
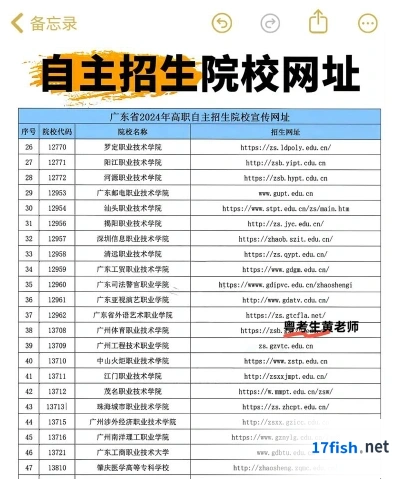
自主招生的大学包括以下几所:
1. 北京大学
2. 清华大学
3. 中国人民大学
4. 北京师范大学
5. 北京航空航天大学
6. 北京理工大学
7. 北京科技大学
8. 北京交通大学
9. 大连理工大学
10. 云南大学
11. 贵州大学
12. 哈尔滨工业大学
13. 福州大学
14. 天津大学
15. 复旦大学
16. 上海交通大学
17. 中国科学技术大学
18. 浙江大学
19. 同济大学
20. 南京大学
21. 中央财经大学
22. 对外经济贸易大学
23. 上海交通大学医学院
24. 北京外国语大学
25. 中国政法大学
26. 北京化工大学
27. 北京中医药大学
28. 华北电力大学
29. 北京邮电大学
30. 中国传媒大学
31. 中央林业大学
32. 北京语言大学
33. 中国石油大学(北京)
34. 北京工业大学
35. 南开大学
36. 天津大学
37. 东北大学
38. 大连海事大学
39. 吉林大学
40. 东北师范大学
41. 哈尔滨工程大学
42. 黑龙江大学
43. 复旦大学
44. 同济大学
45. 华东师范大学
46. 南京大学
47. 东南大学
48. 南京航空航天大学
49. 南京理工大学
50. 河海大学
51. 中国药科大学
52. 南京农业大学
53. 浙江大学
54. 中国科学技术大学
55. 合肥工业大学
56. 厦门大学
57. 福州大学
58. 山东大学
59. 中国海洋大学
60. 中国石油大学(华东)
61. 武汉大学
62. 华中科技大学
63. 中国地质大学(武汉)
64. 武汉理工大学
65. 华中农业大学
66. 华中师范大学
67. 中南财经政法大学
68. 湖南大学
69. 中南大学
70. 湖南师范大学
71. 郑州大学
72. 中山大学
73. 华南理工大学
74. 四川大学
75. 四川农业大学
76. 电子科技大学
77. 西南财经大学
78. 西南交通大学
79. 西安交通大学
80. 重庆大学
81. 西南政法大学
82. 西北农林科技大学
83. 西北工业大学
84. 西安电子科技大学
85. 长安大学
86. 兰州大学
87. 陕西师范大学
88. 西北大学
89. 云南大学
90. 广西大学
91. 贵州大学
这些大学中,有些是面向全国招生,有些则只在本省实行自主选拔录取。具体的招生政策和资格要求,可以查询相关学校的招生网站或教育部门公告。
发现会计做假账的常见手段有哪些
要发现会计做假账,可以采取以下几种方法:
将成本项目支出账务处理为费用,或反之,以达到税前扣除目的。
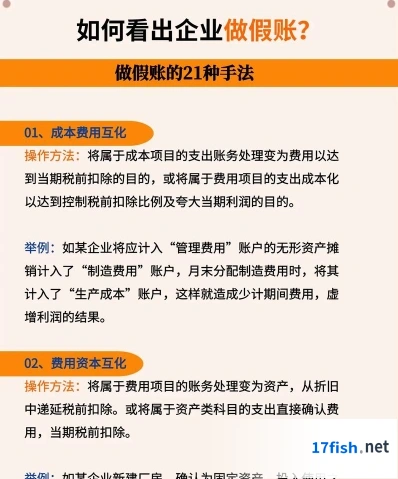
费用资本(产)互化
将费用项目账务处理为资产,或资产类科目支出直接确认为费用。
费用名目转化
将有比率限制的费用超额部分转变为限制较宽松的费用名目入账。
观察企业运营状况
分析财务数据,如借款情况,了解内部控制,特别是资金调度和费用报销。
关注异常支出
审查特定时期和特殊业务范围的财务运作,查找异常或不合理性支出现象。
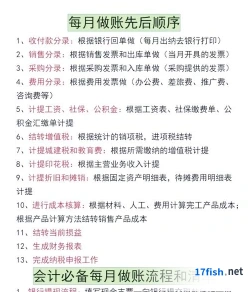
审查财务报表
分析利润表、资产负债表和现金流量表,注意收入、成本、费用和现金流量的变动是否合理。
审查会计凭证和账簿
核查发票的真实性和合法性,核对合同内容,审查会计处理方式。
了解假账的常见手段
包括虚构收入、隐瞒费用、资产不实、操纵现金流等。
运用现代风险导向审计方法
查找异常信息,深入分析调查潜在风险。
了解假账出现的根源
探究企业是否存在虚报费用、挪用公款等不良动机。
通过上述方法,可以更有效地识别会计做假账的行为。需要注意的是,这些方法需要结合企业的具体情况和行业特点进行综合分析。